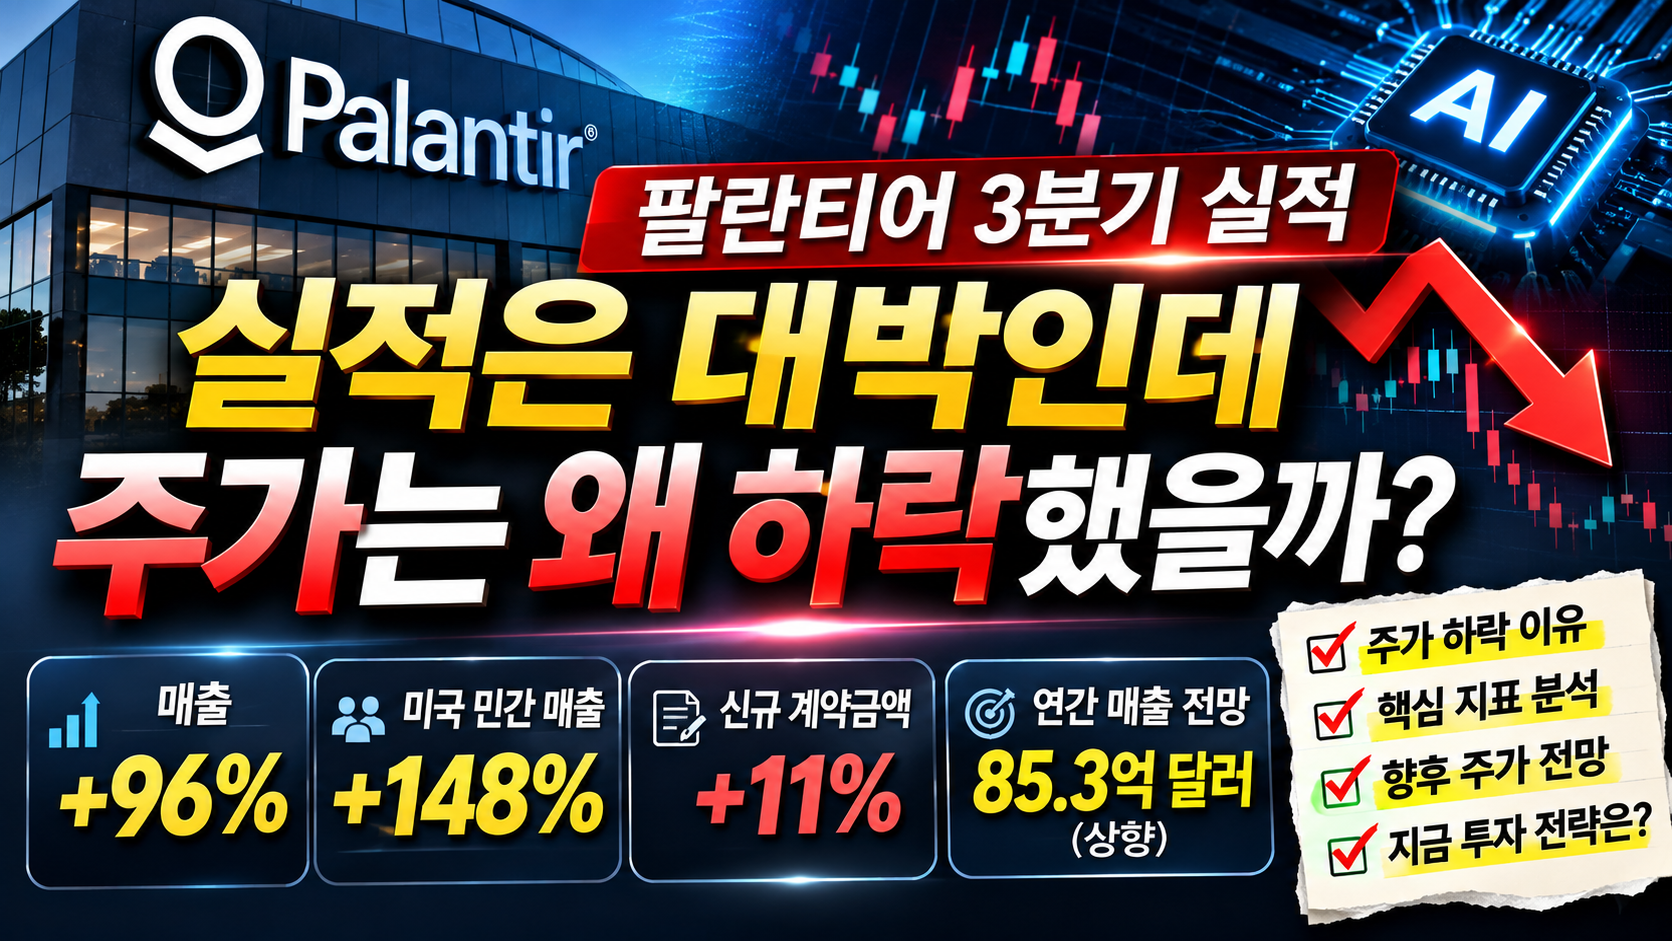
팔란티어(PLTR)는 11월 2일 발표한 3분기 실적에서 매출이 전년 대비 96% 증가했다고 밝혔다. 그러나 실적 발표 직후 시간외 거래에서 주가는 약 3% 하락했고, 11월 3일 미국 정규장 개장 전 거래에서는 약 6.9% 하락했다. 핵심은 현재 매출이 아니라 미래 매출의 선행지표인 신규 계약 증가율 둔화다. 시간외·장전 움직임은 정규장 최종 종가와 구분해야 한다.
1. 공식 공시로 확인한 3분기 실적
| 지표 | 2026년 3분기 | 의미 |
|---|---|---|
| 총매출 | 23.13억 달러 (+96%) | 시장 예상 약 21.8억 달러 상회 |
| 미국 민간 매출 | 9.84억 달러 (+148%) | 미국 정부 매출 최초 추월 |
| 미국 정부 매출 | 9.53억 달러 (+96%) | 정부 수요도 견조 |
| GAAP 영업이익 | 10.85억 달러 | 영업이익률 약 47% |
| 조정 잉여현금흐름 | 12.16억 달러 | 매출 대비 약 53% |
| 희석 GAAP EPS | 0.44달러 | 공식 실적표 기준 |
자료: 팔란티어 2026년 3분기 SEC 실적 발표 자료. 증가율은 전년 동기 대비. 조정 잉여현금흐름은 비GAAP 지표.
2. 주가 하락의 결정적 이유: 신규 계약 성장률
회사가 이미 인식한 매출은 뛰어났지만, 앞으로 매출로 이어질 수 있는 미국 민간 신규 계약금액(TCV)은 14.63억 달러로 전년 대비 11% 증가하는 데 그쳤다. 직전 2분기의 전년 대비 증가율은 153%를 웃돌았다.
막대 길이는 160%를 최대값으로 설정한 개략적 비교. 2분기 값은 ‘153% 초과’이므로 정확한 길이가 아님. 두 수치는 매출 증가율이 아니라 신규 계약금액의 전년 대비 증가율이다.
여기서 TCV는 당장 벌어들인 매출이 아니다. 계약기간에 걸쳐 제공할 서비스의 총계약가치이며, 실제 매출 인식 시점·규모는 계약 조건과 이행에 따라 달라질 수 있다. 팔란티어는 초기 소버린 AI 사업 관련 계약 일부의 기간이 비교적 짧았다고 설명했다. 따라서 TCV 증가율 둔화를 장기 수요 붕괴로 단정할 수는 없지만, 미래 성장 속도를 확인할 경고 신호로 볼 수 있다.
3. 모든 선행지표가 나빠진 것은 아니다
| 지표 | 공시 결과 | 해석 |
|---|---|---|
| 전체 TCV | 29.18억 달러 (+6%) | 전체 계약 증가세 둔화 |
| 미국 민간 잔여계약가치(RDV) | 65.17억 달러 (+79%) | 기존 계약 기반은 확대 |
| 미국 민간 순증 고객 | 33곳 | 2분기 38곳·1분기 44곳 대비 둔화 |
잔여계약가치가 전년 대비 79% 증가했다는 점은 긍정적이다. 하지만 고객 순증 수가 둔화되고 신규 계약 증가율이 떨어진 만큼, 향후 분기에서 신규 고객 확보와 기존 고객 계약 확대가 다시 가속하는지를 확인해야 한다.
4. 회사의 전망은 오히려 상향됐다
팔란티어는 2026년 4분기 매출을 26.49억~26.53억 달러로 전망했다. 시장 예상 약 24.6억 달러보다 높다. 2026년 연간 매출 전망도 85.30억~85.34억 달러로 높였다. 연간 미국 민간 매출은 35.59억 달러 초과를 예상한다.
중요한 정정: 기존 글에 제시된 ‘2026년 연간 매출 전망 81.58억 달러’는 이번 11월 2일 공식 발표 수치와 일치하지 않는다. 올바른 최신 가이던스는 85.30억~85.34억 달러다.
5. 실적이 좋아도 주가가 떨어지는 이유: 기대치의 문제
주가는 ‘좋은 기업인가’뿐 아니라 ‘현재 가격이 얼마나 많은 성장을 미리 반영했는가’에 의해 결정된다. 팔란티어처럼 빠르게 성장하는 AI 소프트웨어 기업은 매출·이익 증가율이 매우 높아도, 투자자들이 더 빠른 성장을 예상했다면 주가가 조정받을 수 있다.
예를 들어 시장이 신규 계약 증가율 100% 이상이 이어질 것으로 기대했다면 실제 11%라는 수치는 매출 호조에도 부담이 된다. 다만 이 기대치는 이해를 돕기 위한 가정이며, 실제 시장 컨센서스 수치로 제시하는 것은 아니다.
6. 2027년 주가 전망: 세 가지 시나리오
| 시나리오 | 확인 조건 | 주가에 미칠 가능성 |
|---|---|---|
| 상승 | 미국 민간 TCV 재가속, 고객 순증 회복, 높은 현금흐름 유지 | 성장 프리미엄 유지·재평가 |
| 횡보 | 매출 고성장 지속, 신규 계약 증가율은 낮은 수준 | 실적 증가와 밸류에이션 부담 상쇄 |
| 하락 | 계약 둔화 장기화, 성장 전망 하향, 금리·밸류에이션 압박 | 주가 프리미엄 축소 |
단기적으로는 11월 3일 정규장 종가와 거래량을 확인해야 한다. 중기적으로는 다음 분기의 미국 민간 TCV, 고객 순증, 매출 가이던스가 중요하다. 장기적으로는 AIP 및 소버린 AI 사업이 지속적인 외부 고객 매출과 현금흐름을 만들어내는지가 관건이다.
7. 투자자가 확인할 다섯 가지
- 미국 민간 TCV: 11% 증가율이 일시적 현상인지
- 신규 고객 순증: 33곳에서 다시 증가하는지
- RDV: 65.17억 달러의 계약 기반이 실제 매출로 전환되는지
- 가이던스: 2026년 85.30억~85.34억 달러 전망의 달성 여부
- 밸류에이션: 이익·현금흐름 증가 속도가 높은 주가 기대를 정당화하는지
결론: 좋은 실적과 좋은 주식 수익률은 다르다
팔란티어의 3분기 실적은 매출 성장, 영업이익률, 현금 창출력 면에서 강력했다. 그러나 주가가 하락한 이유는 미국 민간 신규 계약 증가율이 급격히 둔화했고, 높은 기대를 받는 기업의 미래 성장 지속성에 의문이 제기됐기 때문이다. 반대로 잔여계약가치 증가와 연간 가이던스 상향은 사업 자체가 무너지고 있다는 해석을 뒷받침하지 않는다.
투자 포인트는 다음 분기에 신규 계약과 고객 증가세가 회복되는지 확인하는 것. 실적이 좋다는 이유만으로 무조건 매수하거나, 장전 하락만으로 성장성이 끝났다고 단정하는 것은 모두 위험하다.
참고자료
- 미국 SEC: Palantir 2026년 3분기 공식 실적발표 (2026.11.2)
- Reuters: Palantir 실적·가이던스 및 시간외 주가 반응 (2026.11.2)
- Seeking Alpha: 신규 계약·고객 순증 및 11월 3일 장전 주가 반응
작성 기준: 한국시간 2026년 11월 3일. 미국 정규장 최종 종가 확인 전의 시간외·장전 반응을 포함합니다. 투자 권유가 아닌 정보 제공용 분석입니다.